
此外,对中亚五国出口额也大幅增长,反映出中国固态硬盘在中亚市场的认可度和竞争力正在快速提升。
五、全球SSD市场呈现“原厂高度垄断、模组厂数量庞大、中国厂商快速崛起”的格局
当前,全球固态硬盘(SSD)市场呈现“原厂高度垄断、模组厂数量庞大、中国厂商快速崛起”的格局。
1、全球SSD原厂(IDM)
原厂(IDM)是固态硬盘产业链中技术壁垒最高、利润最厚的环节,全球仅6家具备NAND闪存与SSD全整合能力。
图表10:2025年全球独立SSD模组厂商分布及收入排名(亿元)
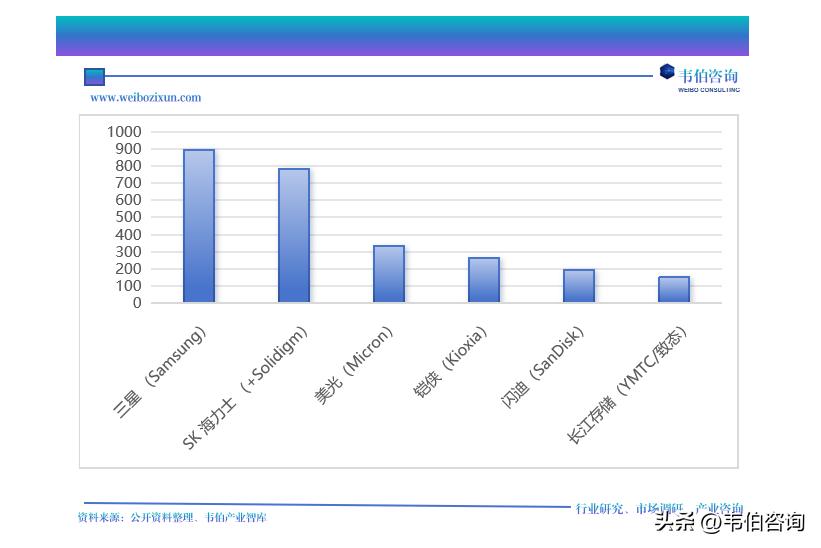
TOP5国际固态硬盘(SSD)原厂加上长江存储控制了全球超狗95%的NAND闪存产能,垄断了超过90%高端企业级SSD市场。
长江存储为NAND原厂,尚未大规模以自有品牌进入全球SSD原厂营收统计;全球IDM合计控制约62%的市场份额,行业呈现高度垄断的特征。
图表11:2025年全球独立SSD模组厂商分布及市占率排名(%)

2、全球独立SSD模组厂
独立固态硬盘SSD模组厂不生产NAND闪存,采购颗粒组装,做品牌与渠道。当前,全球独立SSD模组厂(品牌/自有品牌)数量约120-150家,其中:
(1)头部SSD模组厂数量约15-20家,主要包括 金士顿、威刚、江波龙、德明利、佰维存储、金泰克、创见、十铨、朗科、协创数据等;
(2)中小品牌/白牌/代工企业数量约100-130家,主要集中在中国台湾、中国大陆、东南亚等区域。
图表12:2025年全球头部固态硬盘(SSD)模组厂商分布及市占率排名(%)

全球SSD模组厂市场呈现“头部集中、长尾分散”的特点,TOP10企业合计占据约56%的市场份额。
中国模组厂商,主要包括江波龙、佰维、德明利、朗科等,合计市场份额超 过17%,表明国产替代的进程正在加速。
图表13:2025年全球头部固态硬盘(SSD)模组厂商分布及营收排名(亿元)

更多关于固态硬盘(SSD)行业的全面数据和深度研究,请查看韦伯咨询最新发布的
《2026年中国固态硬盘(SSD)行业专题调研与深度分析报告》

